作者:MINGYUAN 纸杯机供应商来源:一次性纸杯机厂家 时间:2026-10-23
纸杯机换模成本没有一个适用于所有工厂的固定数值。新购模具是一次采购支出,换型调试消耗的是当次人员、纸料和其他资源,停机影响还要看当时有没有本来可以完成的生产任务。三类事项分别登记,再说明采用什么口径,才能避免把同一笔钱加进两个项目。
本文提供生产沟通用的记录办法,帮助采购、生产和负责核算的人员对上同一件事。具体财务处理按企业制度确定,记录里的试算不等于设备报价,也不等于已经发生的损失。
先确定本次是否发生新的采购。若设备已有对应模具,从库房领取后安装,不能在每次切换时都重新记一笔完整购买价。若要补购、改制或修复模具,则分别填写采购单、处理范围和对应杯型。备用件与本次必须替换的零件也应分开,以免把库存准备全部算到一次换型头上。
报价中写“一套模具”时,核对包含哪些部件、是否另计安装或试制服务、运输是否单列。采购确认的是这个项目范围,不宜只比较总价。若调试已经包含在购买合同中,后续计算同一项服务时应注明已含,不能再作为一笔新增外付费用叠加。
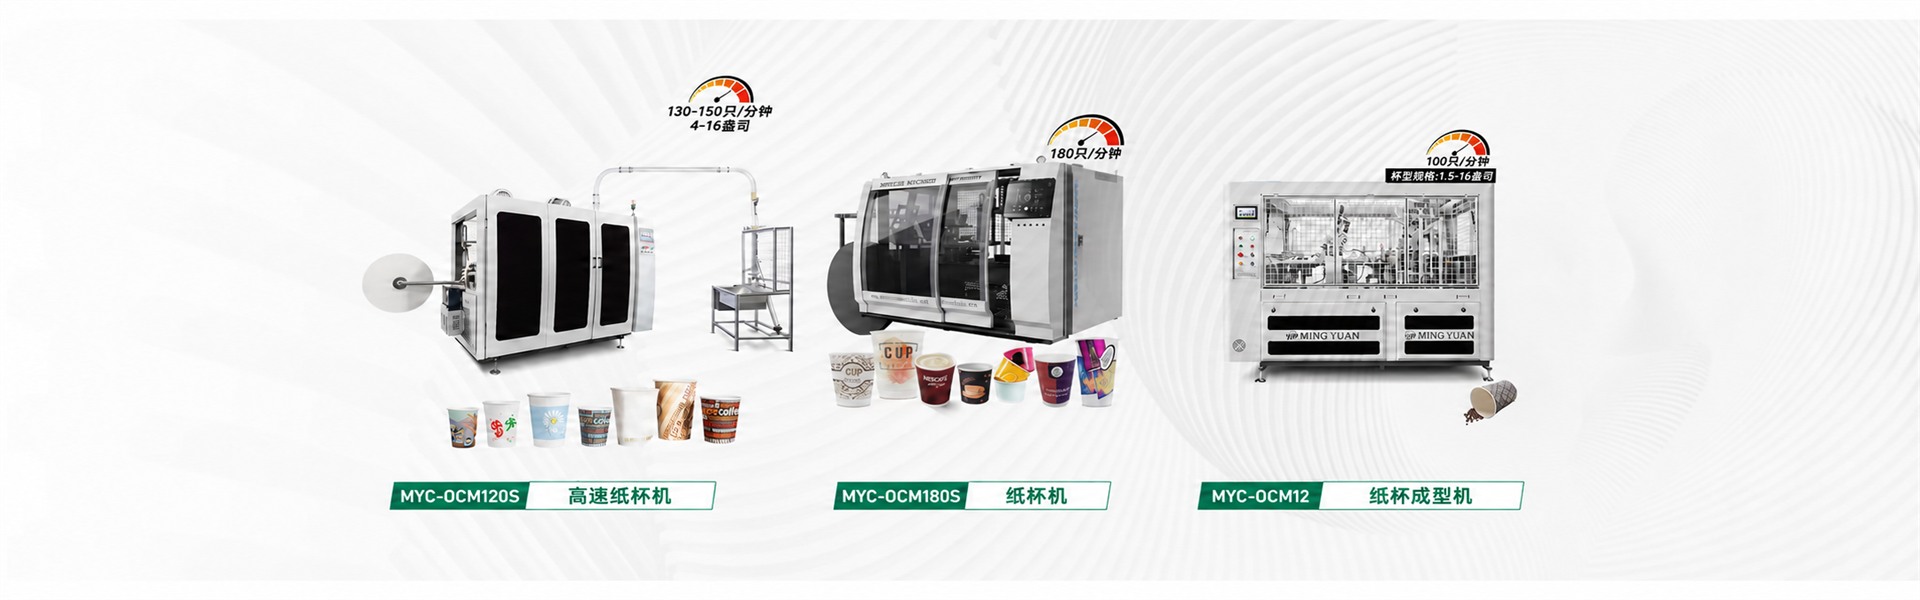
明源机械公开资料提到定制模具和围绕产品组合选配设备,但公开选项不能替代某次订单的费用明细。询价可以给出目标杯型及现有配置,请对方说明新增与沿用的部分;正文无法据此推导每套模具价格或统一的更换收费。
记录的作用是把资源用到了哪里说清楚。建议给本次切换设编号,连接旧杯型、新杯型和实际日期。发生额外工作时另起一行注明原因,不把事后的补充都塞回最初的估算。以下栏目可以按工厂现有表单合并,不要求新建一套独立系统。
| 记录对象 | 填写依据 | 应单独注明 |
|---|---|---|
| 新增模具或配件 | 订单、到货单与适用杯型 | 购买、改制、修复或沿用 |
| 人员投入 | 参与人员、任务及时间段 | 正常班内工作或额外支出 |
| 试制用料 | 领料、退料与试制品去向 | 可继续使用和待处理数量 |
| 外部服务 | 约定范围与结算记录 | 是否已含在合同价中 |
| 停机区间 | 开始、结束及各段原因 | 观察时间或估计时间 |
不知道的单价或数量先留空,写明应向谁取数。把几个未确认数相乘,结果即使带有小数,也不会更可靠。需要对比两次换型时,应保留估计与实际两栏,不能直接覆盖估计值,否则无法查出偏差来自哪里。
人员工时可以按各人的实际参与时间累加,但要区分工时统计与现金新增支出。两位人员同时工作一段时间,工时合计与设备停机时长本来就不同。若其中一人等待期间处理其他任务,就应按实际参与范围登记,不把整班时间全部归入本次换模。
试制纸料宜从领用量减去明确退回、仍可使用的部分,并注明试制杯如何处理。留作观察样杯、待判定成品和已经确认不能使用的材料,去向不同,不能全部先写成废料再另外计算一次样品消耗。计量单位要一致,片数与重量不能不经换算直接相减。
能源、耗材或外部协助若要计入,应能说明数据来源和分配依据。没有独立计量时,可以保留未单独测得的说明,由负责人员决定是否采用一致的估算方法。不要从设备铭牌数值直接推断某段调试实际消耗,更不能把估算包装成实测。
先把停机持续时间记录完整,再判断其中哪些属于换型必需工作,哪些是等料、等人或处理其他故障。时间分类有助于解释原因,但并不意味着每一段都能换算成同样金额。原本没有待生产订单的时段,与因此影响明确交付任务的时段,商业后果不同。
若确实要评估少完成的产量,需要采用与当时杯型、材料和作业条件相符的可实现数据,并确认是否后来补做。标称速度不能直接代替这一依据。少生产的杯子也不等于少获得了相同数量的销售收入,更不能在没有订单证据时断言这些产品本来一定能售出。
停机影响可先描述为延后了哪项任务、是否增加了另行安排的工作,由企业再选择一致口径评价。这样能把事实记录与经营假设分开;讨论明源纸杯机方案时,也不会把工厂自身的订单假设误当成厂家承诺。
可从凭据反查:某项安装服务是否已经含在模具合同内;某段人员投入是否已经计入综合调试费用;某批纸料是否同时进入耗料记录与报废记录;所谓停机损失中是否又包含已登记的额外人工。发现交叉就注明对应关系,按本次确定的口径保留一次。
还要避免混合不同时间范围。首次获得一套模具的投入,与以后反复使用它时每次发生的工作,可以分别展示。需要分摊时应写明采用的期间或预计使用依据,不能把首次采购价随意除以一个理想订单量,再用这个结果宣称长期成本已经确定。
查看明源纸杯机产品配置后,采购人员可以带着待补齐的项目询价,生产人员补充实际时间和用料,核算人员统一合计规则。最终保留下来的应是一张可以逐项追溯的记录:哪些支出已发生,哪些影响仅为估计,哪些数据仍需补齐。


 电话: 13362708280
 电子邮箱: george@paper-cupmakingmachine.com
 手机/微信: 13362708280
 制造商地址:中国浙江省瑞安市飞云街道华明路1588号-325200
